
Bạn đang giữ một danh mục quen thuộc: vài mã cổ phiếu, một ít vàng, có thể thêm khoản gửi tiết kiệm. Bạn thường đọc báo cáo tài chính, nhìn lãi suất, bạn hiểu vì sao vàng nhích lên mỗi khi thị trường hoảng sợ.
Bạn không muốn để hết trứng vào một giỏ.
Rồi tiền mã hóa gõ cửa, thường đi kèm một câu chuyện lãi đậm và một mô tả gần như cố định: một kênh phi tập trung, không ngân hàng nào nắm, không dính gì tới Fed hay thị trường chứng khoán. Mô tả đó nghe hấp dẫn, và nó cũng là chỗ nhà đầu tư truyền thống dễ hiểu sai nhất ngay từ bước đầu.
Bài này đi qua năm câu hỏi: tiền mã hóa thực chất là gì, chạy trên nền nào, có mấy loại, người ta dùng nó làm gì ngoài đầu cơ, và vì sao cái nhãn "độc lập hoàn toàn" lệch với những gì dữ liệu cho thấy.
Key Takeaways
- Tiền mã hóa, hay crypto, là tài sản được phát hành và thanh toán trên blockchain, không do ngân hàng trung ương phát hành. Giá trị của nó không phải nghĩa vụ nợ của tổ chức nào.
- "Độc lập hoàn toàn với cổ phiếu và ngân hàng" là chỗ hiểu sai lớn nhất. Khi tổ chức tài chính tham gia (Bitcoin ETF năm 2024), tương quan giữa Bitcoin và chứng khoán Mỹ tăng mạnh, và thay đổi theo từng giai đoạn thị trường.
- Ngoài đầu cơ giá, một phần nhu cầu thực là stablecoin gắn với USD để giữ giá trị và chuyển tiền xuyên biên giới, mạnh nhất ở các thị trường mới nổi.
- Rủi ro với người mới không chỉ là giá lên xuống, mà còn là thanh khoản cộng đòn bẩy và việc dồn vào vài cửa ngõ lưu ký.
- Ở Việt Nam, crypto đang trong một thị trường thí điểm 5 năm theo Nghị quyết 05/2025/NQ-CP (hiệu lực 9/9/2025), giao dịch bằng tiền đồng.
Tiền mã hóa là gì?
Tiền mã hóa là tài sản số được phát hành, lưu giữ và chuyển trên một blockchain, cuốn sổ cái chạy đồng thời trên nhiều máy tính thay vì trên máy chủ của một tổ chức. Không ngân hàng trung ương nào in nó ra, cũng không công ty nào đứng sau cam kết trả lại tiền cho bạn.
Khác biệt lớn nhất so với tiền trong tài khoản ngân hàng nằm ở câu hỏi ai chịu trách nhiệm. Số dư ngân hàng của bạn là một khoản ngân hàng nợ bạn: khi cần, họ phải trả. Một đồng tiền mã hóa không phải nghĩa vụ nợ của ai. Nó tồn tại và chuyển được vì cả mạng lưới cùng ghi nhận bạn đang nắm giữ, không vì một tổ chức hứa hoàn trả.
Chỗ này dễ bị gộp nhầm với "tiền điện tử" theo nghĩa số dư ví điện tử hay tài khoản ngân hàng, thứ vẫn là tiền pháp định ở dạng số. Nghị quyết 05/2025/NQ-CP của Việt Nam cũng tách bạch: "tài sản mã hóa" là tài sản số và loại trừ các dạng số hóa của tiền pháp định. Chuyển khoản ngân hàng không phải crypto, dù cả hai đều không cầm được trên tay.
Crypto chạy trên cái gì? Nền tảng của tiền mã hoá
Nền của mọi đồng tiền mã hóa là blockchain. Hãy hình dung một cuốn sổ ghi mọi giao dịch theo thứ tự thời gian, nhưng thay vì một bản do ngân hàng giữ, có hàng nghìn bản sao giống hệt nhau nằm trên các máy tính độc lập khắp thế giới. Muốn sửa một dòng đã ghi, bạn phải áp đảo cả mạng cùng lúc, điều gần như bất khả thi khi mạng đủ lớn.
Còn một câu hỏi nữa: ai được quyền ghi dòng mới, và lấy gì ngăn họ gian lận? Các mạng dùng một consensus mechanism (cơ chế đồng thuận) để cả mạng thống nhất đâu là cuốn sổ đúng. Bitcoin dùng Proof of Work, máy tính đua nhau giải một bài toán tốn điện để giành quyền ghi khối và nhận thưởng. Ethereum dùng Proof of Stake, người tham gia khóa một lượng token làm thế chấp, gian lận thì bị phạt mất phần đó.
Bạn chưa cần nắm chi tiết kỹ thuật để đọc tiếp. Muốn đi sâu, xem blockchain là gì, proof of work là gì và proof of stake là gì. Điều cần nhớ: không có trung gian nào ngồi giữa để duyệt giao dịch, và cũng không có ai để gọi khi có trục trặc.
Có những loại tiền mã hóa nào?
Crypto không phải một thứ đồng nhất. Với người mới, chia ba nhóm là đủ để định hướng.
Bitcoin là đồng đầu tiên và lớn nhất, ra đời năm 2009, thường được nhắc tới như một dạng tài sản khan hiếm vì nguồn cung tối đa cố định. Cơ chế và lý do nó có giá trị nằm ở bài Bitcoin là gì.
Altcoin là tên gọi chung cho mọi đồng khác Bitcoin, từ Ethereum cho tới hàng nghìn token nhỏ. Mức độ phi tập trung, công dụng và rủi ro của chúng rất khác nhau; gộp tất cả vào một rổ khi đánh giá là một sai lầm phổ biến.
Stablecoin là nhóm đáng chú ý nhất với nhà đầu tư truyền thống, vì nó phá vỡ hình dung "crypto là thứ giá nhảy loạn". Đây là token được thiết kế để giữ giá bám sát một tài sản tham chiếu, phần lớn là USD. Khoảng 99% stablecoin đang lưu hành gắn với USD, theo IMF. Nó không được tạo ra để tăng giá, mà để một USD vẫn là một USD trên một mạng lưới chuyển tiền toàn cầu. Chính nhóm này dẫn thẳng sang câu hỏi tiếp theo.
Người ta thực sự dùng crypto để làm gì?
Phần lớn tin tức xoay quanh giá, nên dễ tưởng công dụng duy nhất của crypto là mua thấp bán cao. Dữ liệu sử dụng cho thấy một mảng khác, ít ồn ào hơn.
Ở nhiều thị trường mới nổi, nơi đồng nội tệ mất giá nhanh hoặc khó tiếp cận USD, stablecoin trở thành cách giữ giá trị gắn với đô la và chuyển tiền xuyên biên giới. Dòng stablecoin xuyên biên giới tăng 77,5% lên 220,3 tỷ USD trong 12 tháng tính đến tháng 6/2026, theo Chainalysis, mạnh nhất ở các khu vực thu nhập thấp, với quy mô mỗi lần chuyển trung bình cỡ một khoản kiều hối.
Người dùng ở đây không nhất thiết đặt cược crypto tăng giá. Họ muốn một cách tiếp cận và giữ USD thuận tiện hơn những gì hệ thống ngân hàng địa phương cho phép. Nghĩa là một phần ứng dụng thực tế của crypto đang mở rộng phạm vi dùng đồng USD, chứ không thay thế nó. Với một nhà đầu tư Việt Nam, chi tiết này định lại câu hỏi: thay vì "crypto có thay thế tiền truyền thống không", câu sát thực tế hơn là "crypto đang bện vào hệ thống USD và tài chính hiện có theo những cách nào". Đó cũng là chỗ cái nhãn "độc lập hoàn toàn" bắt đầu rạn.
Lầm tưởng lớn nhất: "crypto độc lập hoàn toàn với tài chính truyền thống"
Đây là niềm tin khiến nhiều người mua crypto với kỳ vọng sai: nghĩ mình đang nắm một thứ tách khỏi rủi ro của hệ thống cũ, một nơi trú ẩn khi chứng khoán đỏ sàn.
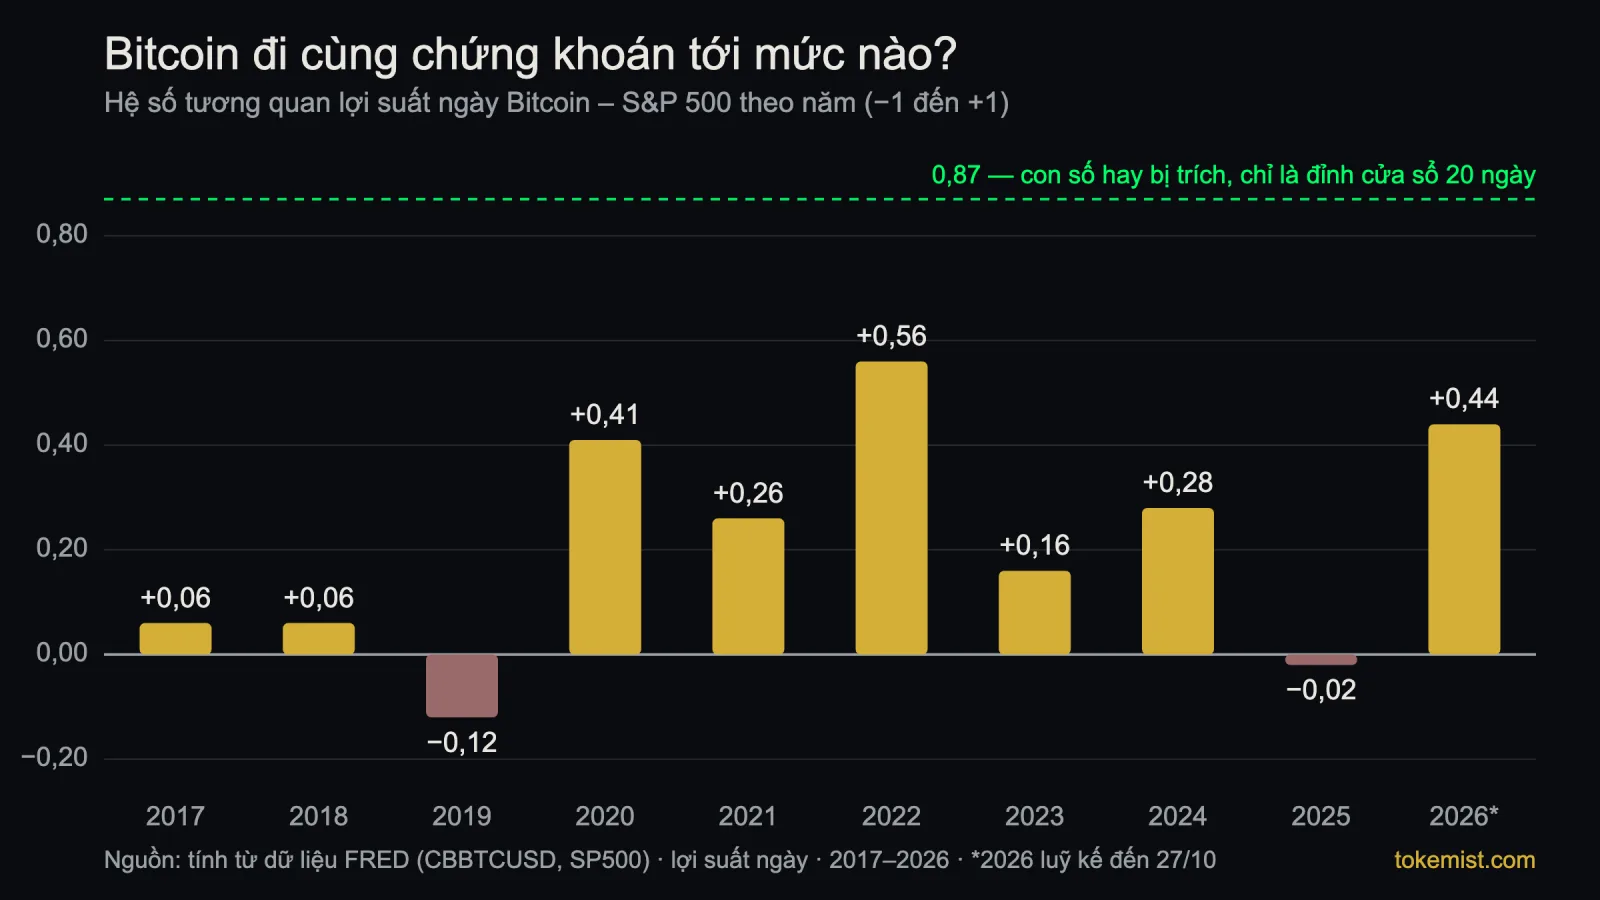
Dữ liệu không ủng hộ kỳ vọng đó. Tính từ dữ liệu giá của FRED, tương quan lợi suất ngày giữa Bitcoin và chỉ số S&P 500 là dương nhưng vừa phải và dao động mạnh theo từng năm: lên tới +0,56 trong năm 2022 khi cả thị trường bán tháo theo nhịp vĩ mô, khoảng +0,28 trong năm 2024, gần 0 trong năm 2025, và chỉ bật lên trên +0,7 ở vài giai đoạn ngắn khi thị trường căng thẳng. Con số 0,87 hay được trích dẫn thực ra là đỉnh của một cửa sổ đo rất ngắn, và nghiên cứu nêu nó cũng không nói rõ nó thuộc S&P 500 hay Nasdaq, nên đừng đọc như mức tương quan đại diện. Nhưng chiều hướng thì rõ và khớp với nghiên cứu đó: càng nhiều tiền tổ chức tham gia, Bitcoin càng dính nhịp với tài sản truyền thống, rõ nhất sau khi ETF giao ngay ra mắt đầu năm 2024.
Cột mốc dễ thấy nhất là quỹ ETF. Tháng 1/2024, Ủy ban Chứng khoán Mỹ (SEC) phê duyệt loạt quỹ ETF Bitcoin giao ngay đầu tiên, theo tuyên bố của chủ tịch SEC, đồng thời nói rõ việc này chỉ giới hạn ở sản phẩm nắm giữ bitcoin như một hàng hóa phi chứng khoán, và cơ quan này "không phê duyệt hay bảo chứng cho Bitcoin". Quỹ ETF đưa Bitcoin vào đúng ống dẫn vốn của Phố Wall: tài khoản môi giới, danh mục tổ chức, dòng tiền vào ra theo tâm lý thị trường chung. Chiều ngược lại, tháng 3/2024 BlackRock ra mắt một quỹ trái phiếu kho bạc Mỹ được token hóa trên nền Ethereum. Tài sản truyền thống nhất giờ chạy trên hạ tầng crypto.
Bản thân tôi ban đầu nghĩ crypto rồi sẽ thay thế hoàn toàn ngân hàng và tài chính truyền thống. Khi RWA xuất hiện, rồi Bitcoin ETF được duyệt, tôi đổi cách nghĩ: crypto là một lớp tài sản mới, có cơ chế riêng, nhưng vẫn gắn vào dòng vốn và tâm lý của hệ thống cũ. Bức tranh không phải "thay thế" cũng không phải "tách khỏi", mà là hai bên đan xen. Ai mua crypto để trốn hẳn rủi ro hệ thống là đang nhầm địa chỉ.
Rủi ro khi xem crypto là một kênh đầu tư
Hiểu đúng crypto là gì không có nghĩa là bỏ qua chỗ nó có thể khiến bạn mất tiền. Với người đến từ cổ phiếu và vàng, có vài rủi ro cần gọi thẳng tên.
Biến động giá lớn. Crypto có thể mất phần lớn giá trị trong một chu kỳ xấu, nhanh và sâu hơn cổ phiếu hay vàng bạn quen. Đây không phải chỗ để khoản tiền bạn có thể cần dùng trong ngắn hạn.
Thanh khoản và đòn bẩy. Vốn hóa lớn và khối lượng giao dịch cao chưa bảo đảm bạn thoát được vị thế ở mức giá mong muốn. Nếu thanh khoản thực tế phụ thuộc vào vài bên, trong khi nhiều vị thế dùng đòn bẩy, một cú giảm giá có thể kích hoạt bán bắt buộc, và lực bán đó lại rút cạn thanh khoản, đẩy giá xuống sâu hơn. Độ sâu thị trường có thể mỏng hơn vẻ ngoài vào đúng lúc bạn cần nó nhất.
Tập trung ở các cửa ngõ. Phần lớn người mới tiếp cận crypto qua sàn và dịch vụ lưu ký, tức để bên thứ ba giữ tài sản thay mình. Thuận tiện, nhưng đồng nghĩa bạn phụ thuộc vào bên đó về bảo mật, khả năng rút tiền và rủi ro pháp lý của họ. Khác biệt giữa tự giữ khóa và để bên khác giữ nằm ở bài ví crypto là gì và private key là gì.
Tokemist không khuyên bạn mua hay không mua. Mục tiêu của phần này là để bạn thấy rủi ro ở đúng chỗ của nó trước khi tự quyết định.
Crypto có hợp pháp ở Việt Nam không?
Tính đến cuối năm 2026, Việt Nam chưa công nhận crypto là phương tiện thanh toán hợp pháp, nhưng không còn ở vùng trống luật hoàn toàn. Nghị quyết 05/2025/NQ-CP triển khai một thị trường tài sản mã hóa thí điểm kéo dài 5 năm, hiệu lực từ 9/9/2025, với yêu cầu phát hành, giao dịch và thanh toán thực hiện bằng tiền đồng.
Với nhà đầu tư, điều này có hai ý nghĩa thực tế. Thứ nhất, khung pháp lý vẫn đang định hình, nên quy định về tài khoản, thuế và báo cáo có thể còn thay đổi. Thứ hai, dùng crypto để thanh toán mua bán hàng hóa trong nước vẫn chưa được phép, khác với việc nắm giữ hay giao dịch trong khuôn khổ thí điểm. Theo dõi cập nhật từ cơ quan quản lý là việc nên làm trước khi xuống tiền.
Câu hỏi còn mở: tự chủ tài chính hay chỉ là một sản phẩm đầu tư mới?
Lời hứa ban đầu của crypto là tự chủ: bạn tự giữ tài sản, tự giao dịch, không cần xin phép trung gian. Nhưng cách phần lớn người mới thực sự tiếp cận lại qua quỹ ETF, sàn và dịch vụ lưu ký. Những cửa ngõ đó giúp nhiều người chạm tới crypto hơn, đồng thời gom quyền kiểm soát về tay một số ít bên.
Nên nếu crypto thành công về giá trị và quy mô, trong khi việc tự giữ tài sản và giao dịch trực tiếp ngày càng khó với người bình thường, thì đó là thành công của quyền tự chủ tài chính, hay chỉ là thành công của một loại sản phẩm đầu tư mới được đóng gói trên hạ tầng mới? Câu trả lời tùy vào việc bạn tiếp cận crypto qua cửa nào. Nó đáng cân nhắc ngay từ đầu, trước cả câu hỏi mua đồng nào.
Câu hỏi thường gặp
Crypto có thật sự "phi tập trung" không? Tùy từng đồng và tùy bạn nhìn ở tầng nào. Ở tầng mạng lưới, các blockchain lớn do nhiều máy tính độc lập vận hành, không ai tắt một mình được. Nhưng ở tầng tiếp cận, phần lớn người dùng đi qua sàn, quỹ và dịch vụ lưu ký, nơi quyền kiểm soát lại tập trung. Phi tập trung đúng về kỹ thuật không tự động nghĩa là phi tập trung trong thực tế sử dụng.
Bitcoin ETF nghĩa là nhà nước Mỹ bảo chứng cho Bitcoin? Không. Khi phê duyệt các quỹ ETF Bitcoin giao ngay đầu năm 2024, SEC nói rõ việc này chỉ giới hạn ở sản phẩm nắm giữ bitcoin như một hàng hóa phi chứng khoán, và cơ quan này không phê duyệt hay bảo chứng cho bản thân Bitcoin. ETF làm việc mua bán Bitcoin qua tài khoản chứng khoán dễ hơn, không biến nó thành tài sản được nhà nước đứng sau.
Ở Việt Nam mua và giữ crypto có hợp pháp không? Crypto chưa được công nhận là phương tiện thanh toán, nhưng từ 9/9/2025 có một thị trường tài sản mã hóa thí điểm 5 năm theo Nghị quyết 05/2025/NQ-CP, giao dịch bằng tiền đồng. Nắm giữ và giao dịch trong khuôn khổ thí điểm khác với việc dùng crypto thanh toán mua bán trong nước, điều vẫn chưa được phép. Khung pháp lý còn đang hoàn thiện, nên cần theo dõi cập nhật.
Nên xem crypto là "vàng mới" hay "cổ phiếu mới"? Không gọn vào một nhãn nào. Crypto có nét giống vàng ở chỗ một số đồng khan hiếm và không do ai phát hành, nhưng dữ liệu gần đây cho thấy nó lên xuống theo nhịp chứng khoán Mỹ nhiều hơn theo nhịp của vàng, nhất là từ khi tổ chức tham gia. Cách an toàn hơn là xem nó như một lớp tài sản riêng, có cơ chế riêng và rủi ro riêng, chứ không ép vào khuôn một thứ bạn đã quen.
Đọc tiếp: Bitcoin là gì để hiểu đồng tiền mã hóa đầu tiên và vì sao nó có giá trị, hoặc blockchain là gì để nắm nền tảng mọi đồng crypto đều dựa vào.